Consors Finanz Mobile Banking

Screenshots
Details
- Bewertung
- 4,8
- Version
- 2.14.1
- Entwickler
- BNP Paribas S.A. Niederlassung Deutschland
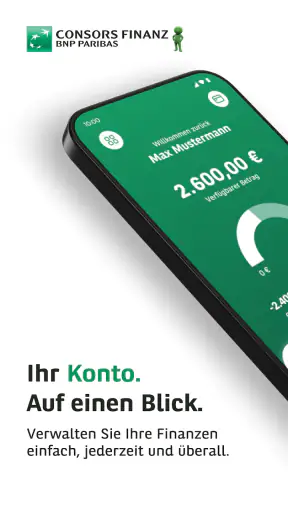
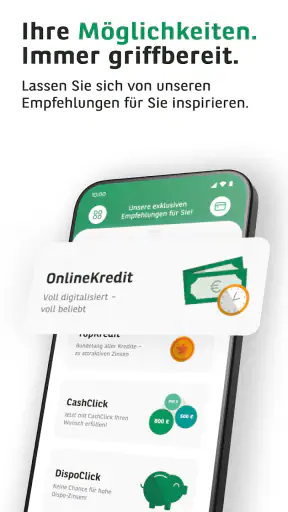
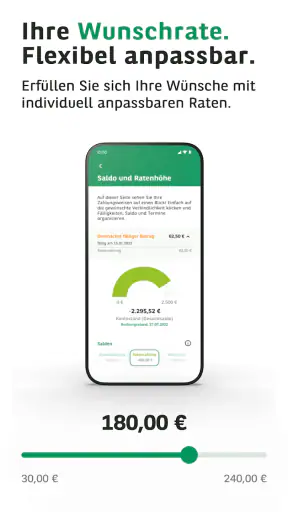
Wer seine Consors-Finanz-Unterlagen nicht jedes Mal am Computer prüfen möchte, bekommt mit der Consors Finanz Mobile Banking eine kostenlose Finanz-App für den mobilen Zugriff. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, wie gut sie im Alltag funktioniert, wenn man nicht nur schnell etwas nachsehen, sondern auch mit kleinen Problemen beim Start oder bei der Anmeldung umgehen muss. Mein Eindruck: Für Kundinnen und Kunden von Consors Finanz ist sie eine naheliegende Ergänzung, aber sie ersetzt nicht automatisch jede andere Banking-App.
Die Anwendung stammt von BNP Paribas S.A. Niederlassung Deutschland und richtet sich ausdrücklich an Consors-Finanz-Kunden. Das ist wichtig, weil der Nutzen stark davon abhängt, ob bereits eine passende Kundenbeziehung besteht. Wer ein allgemeines Girokonto verwalten, mehrere Banken in einer Übersicht bündeln oder seinen gesamten Zahlungsverkehr organisieren möchte, sollte die App nicht mit einer vollständigen Multibanking-Lösung verwechseln.
Wo der Einstieg in der Praxis ins Stocken geraten kann
Der erste Stolperstein ist weniger die Bedienung als die Erwartungshaltung. Der Name „Mobile Banking“ klingt zunächst nach einer universellen Bankzentrale. Tatsächlich sollte man die App eher als mobilen Zugang zu den eigenen Consors-Finanz-Angelegenheiten verstehen. Wer sie für ein fremdes Institut installieren möchte, wird damit naturgemäß nicht weit kommen. Diese Einordnung spart Zeit und verhindert, dass man nach Funktionen sucht, die gar nicht zum vorgesehenen Einsatz gehören.
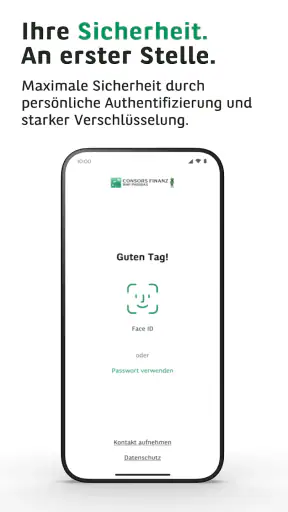
Auch die Anmeldung kann sich komplizierter anfühlen als das bloße Herunterladen. Eine Banking-App ist nicht wie ein Nachrichtenprogramm, das man installiert und sofort nutzt. Für den Zugang müssen die persönlichen Voraussetzungen stimmen. Dazu gehören die richtigen Zugangsdaten, ein passender Kundenstatus und gegebenenfalls ein bereits eingerichteter Sicherheitsweg. Wenn der Start scheitert, liegt das deshalb nicht automatisch an einem Fehler der App.
Ich würde vor dem ersten Öffnen prüfen, ob das Smartphone die technischen Mindestanforderungen erfüllt. Die aktuelle Fassung 2.14.1 setzt mindestens iOS oder Android in der Version 9 voraus. Das ist für viele Geräte kein Problem, kann bei älteren Smartphones aber zum entscheidenden Punkt werden. Ein Gerät, das keine kompatible Systemversion mehr erhält, lässt sich nicht durch wiederholte Neuinstallation auf einen aktuellen Stand bringen.
Ein weiterer häufiger Irrtum entsteht, wenn man mehrere Geräte verwendet. Wer die App auf einem neuen Smartphone einrichtet, sollte nicht davon ausgehen, dass alle bisherigen Anmelde- oder Sicherheitszustände automatisch übernommen werden. Bei einem Gerätewechsel ist es sinnvoll, die vorhandenen Zugangsinformationen und den vorgesehenen Freigabeweg griffbereit zu haben, statt den alten und neuen Installationsversuch parallel planlos zu wiederholen.
Mein wichtigster Einstiegstipp: Erst klären, ob das Problem beim Konto, beim Gerät oder bei der App liegt. Diese drei Ursachen sehen für Nutzer oft gleich aus, verlangen aber unterschiedliche Schritte. Ein falsches Kennwort braucht eine andere Lösung als eine veraltete Systemversion oder eine vorübergehend instabile Internetverbindung.
Was ich vor der Einrichtung kontrollieren würde
Ich beginne bei einer Finanz-App nicht mit dem Tippen, sondern mit den Rahmenbedingungen. Das Smartphone sollte ausreichend geladen sein, eine stabile Internetverbindung haben und genügend freien Speicher für die Installation und Aktualisierung bieten. Gerade bei einer schwachen mobilen Verbindung kann ein Download unvollständig wirken oder der erste Start unnötig lange dauern. Ein Wechsel zwischen mobilem Netz und vertrauenswürdigem WLAN kann hier mehr bringen als ein sofortiger Neustart der App.
Danach würde ich kontrollieren, ob wirklich die offizielle Anwendung von BNP Paribas S.A. Niederlassung Deutschland ausgewählt wurde. Bei Finanz-Apps ist dieser Schritt wichtiger als bei vielen anderen App-Kategorien. Der korrekte Entwicklername, die passende Bezeichnung und ein plausibler Store-Eintrag sollten zusammenpassen. Ich würde keine Anwendung installieren, die nur ähnlich klingt oder den Namen in einer ungewöhnlichen Schreibweise verwendet.
Die App ist kostenlos und für alle Altersgruppen ab null Jahren eingestuft. Das sagt allerdings nichts darüber aus, ob jeder Nutzer sie ohne bestehende Consors-Finanz-Verbindung sinnvoll verwenden kann. Die Altersfreigabe beschreibt die Inhalte der Anwendung, nicht die Voraussetzungen für einen persönlichen Finanzzugang. Für die Entscheidung „Ist sie für mich geeignet?“ ist die Kundenbeziehung daher wichtiger als die Freigabe.
Nach der Installation würde ich das Betriebssystem nicht während des ersten Anmeldevorgangs aktualisieren und auch nicht mehrere Sicherheits- oder Bereinigungs-Apps gleichzeitig eingreifen lassen. Solche Änderungen erschweren die Fehlersuche. Besser ist ein ruhiger erster Durchlauf: App öffnen, die geforderten Angaben sorgfältig eingeben und bei einer Fehlermeldung genau auf den Wortlaut achten, bevor man den Vorgang wiederholt.
Ein praktischer Hinweis, der leicht übersehen wird: Zugangsdaten sollten nicht aus einer alten Notiz blind übernommen werden, wenn sich seit der letzten Nutzung etwas geändert hat. Ich würde jedes Zeichen bewusst prüfen, besonders bei ähnlichen Buchstaben und Zahlen. Mehrere erfolglose Versuche hintereinander machen die Situation meist nicht übersichtlicher. Bei Unsicherheit ist es besser, den offiziellen Wiederherstellungs- oder Supportweg zu nutzen, statt weitere Kombinationen auszuprobieren.
Ein sinnvoller Ablauf für den ersten Nutzungstag
Nach erfolgreicher Anmeldung würde ich nicht sofort versuchen, jede verfügbare Ansicht zu erkunden. Für mich ist es hilfreicher, zuerst die wichtigsten persönlichen Informationen zu prüfen: Wird der erwartete Kundenbereich angezeigt? Sind die Angaben nachvollziehbar? Lässt sich der zentrale Vorgang, für den ich die App installiert habe, ohne Umwege erreichen? Dieser kurze Kontrollgang zeigt schneller, ob die Einrichtung wirklich abgeschlossen ist.
Die App eignet sich besonders für Situationen, in denen man unterwegs einen Finanzvorgang im Blick behalten möchte. Ein realistisches Beispiel: Ich kaufe etwas auf Rechnung oder nutze eine Finanzierung und möchte später nicht am Schreibtisch nachsehen, welche Angaben dazu hinterlegt sind. Dafür ist ein mobiler Zugang deutlich praktischer als der Umweg über einen Browser auf einem fremden oder kleinen Gerät. Der Vorteil liegt dann nicht in möglichst vielen Zusatzfunktionen, sondern in der Erreichbarkeit der eigenen Consors-Finanz-Informationen.
Ich würde mir außerdem angewöhnen, wichtige Informationen nicht nur aus dem Gedächtnis zu beurteilen. Wenn ein Betrag, ein Status oder ein Vorgang anders aussieht als erwartet, sollte man den gesamten Zusammenhang prüfen: Wann wurde die letzte Änderung vorgenommen? Wurde vielleicht ein anderer Zeitraum betrachtet? Gibt es eine Verzögerung zwischen einem externen Vorgang und der Anzeige? Eine mobile Übersicht ist nützlich, aber sie ersetzt nicht automatisch die Prüfung eines vollständigen Dokuments oder einer offiziellen Mitteilung.
Wer die App nur selten benötigt, sollte sich vorab überlegen, welche Aufgabe sie tatsächlich lösen soll. Für gelegentliches Nachsehen kann sie genau richtig sein. Wer dagegen täglich Überweisungen von mehreren Konten plant, Budgets kategorisiert oder Wertpapierbestände verwaltet, braucht wahrscheinlich eine umfassendere Bank- oder Finanzlösung. Die Stärke der Anwendung liegt in ihrer Nähe zu Consors Finanz, nicht in einer möglichst breiten Abdeckung des gesamten Finanzlebens.
Wenn Anmeldung oder Anzeige nicht wie erwartet funktionieren
Bei einem hängenden Start gehe ich schrittweise vor. Zuerst beende ich die App vollständig und öffne sie erneut. Danach prüfe ich die Internetverbindung und starte das Gerät neu. Erst wenn diese einfachen Schritte nichts ändern, würde ich nach einer Aktualisierung suchen. Das klingt banal, verhindert aber, dass man durch vorschnelles Löschen oder Neuinstallieren zusätzliche Einrichtungsarbeit erzeugt.
Wenn die Anwendung startet, aber keine erwarteten Informationen zeigt, ist ein erzwungenes Aktualisieren nicht immer die beste erste Reaktion. Ich würde mich zunächst ab- und wieder anmelden, sofern das ohne Risiko und mit den vorhandenen Zugangsdaten möglich ist. Anschließend sollte man prüfen, ob nur eine einzelne Ansicht betroffen ist oder der gesamte Zugang. Diese Unterscheidung hilft, ein Anzeigeproblem nicht mit einem Kontoproblem zu verwechseln.
Bei einem neuen Smartphone ist besondere Geduld angebracht. Ein Wechsel kann zusätzliche Sicherheitsprüfungen auslösen, ohne dass die App selbst defekt ist. Ich würde deshalb nicht gleichzeitig auf dem alten Gerät Einstellungen entfernen, die App auf dem neuen Gerät mehrfach löschen und neue Anmeldedaten anfordern. Ein sauberer, nachvollziehbarer Ablauf ist sicherer: vorhandenen Zugang prüfen, neuen Installationsversuch durchführen und bei einer konkreten Sperre den vorgesehenen Kundendienst kontaktieren.
Falls eine Aktualisierung angeboten wird, würde ich sie grundsätzlich nicht ignorieren, besonders bei einer Finanzanwendung. Die derzeitige Version ist 2.14.1; ältere Installationen können sich bei Anmeldung oder Darstellung anders verhalten. Trotzdem sollte man bei einem Update nicht erwarten, dass dadurch falsche Zugangsdaten korrigiert oder fehlende Kontoberechtigungen hinzugefügt werden. Eine neue App-Version kann technische Fehler beheben, aber keine persönliche Freischaltung ersetzen.
Beim Löschen und Neuinstallieren bin ich zurückhaltend. Dieser Schritt kann lokale Zustände entfernen und dadurch die Einrichtung erneut erforderlich machen. Er ist sinnvoll, wenn die Installation offensichtlich beschädigt ist und die Zugangsvoraussetzungen sicher vorliegen. Er ist weniger sinnvoll, wenn man das Passwort nicht kennt oder gerade ein Problem mit der Kontofreigabe vermutet. In diesem Fall verschiebt die Neuinstallation das eigentliche Problem nur.
Wann die App wahrscheinlich nicht die Ursache ist
Manchmal liegt die Ursache außerhalb des Smartphones. Eine nicht erreichbare Internetverbindung, Wartungsarbeiten, ein gesperrter Zugang oder eine noch nicht abgeschlossene Sicherheitsprüfung können sich für den Nutzer wie ein App-Fehler anfühlen. Ich würde deshalb auf mehrere Hinweise achten: Tritt der Fehler nur in einem bestimmten Netz auf? Funktioniert der Start nach einem Gerätewechsel nicht? Wird eine klare Meldung zu Zugang oder Sicherheit angezeigt? Je genauer die Beobachtung, desto besser lässt sich der nächste Schritt wählen.
Auch die Darstellung kann durch das Gerät beeinflusst werden. Ein sehr kleines Display, ungewöhnliche Schriftgrößen oder systemweite Bedienungshilfen können dazu führen, dass Schaltflächen anders angeordnet wirken oder Hinweise nicht sofort auffallen. In solchen Fällen hilft es, die Anzeige vorübergehend auf die normale Systemdarstellung zurückzusetzen. Das ist kein spezieller Fehler der Anwendung, kann aber den Eindruck einer unvollständigen Oberfläche vermeiden.
Wenn andere Apps ebenfalls keine Verbindung aufbauen, würde ich nicht sofort die Banking-App verantwortlich machen. Ein kurzer Netzwerktest mit einer unkritischen Anwendung kann zeigen, ob das Smartphone grundsätzlich online ist. Bei Finanzzugängen sollte man außerdem öffentliche WLANs mit Vorsicht behandeln. Für eine sensible Anmeldung ist ein vertrauenswürdiges Netzwerk die bessere Wahl, auch wenn die App selbst dadurch nicht mehr Funktionen erhält.
Bei unbekannten Nachrichten, verdächtigen Aufforderungen oder ungewöhnlichen Anmeldehinweisen würde ich nicht über Suchmaschinen nach einer schnellen Lösung suchen und keine Zugangsdaten an Dritte weitergeben. Die sichere Reaktion besteht darin, den offiziellen Kontaktweg von Consors Finanz zu verwenden. Eine Rezension kann allgemeine Schritte zur Fehlersuche erklären, aber sie sollte niemals persönliche Zugangsdaten oder Sicherheitscodes ersetzen.
Wie sich die Anwendung gegenüber anderen Finanz-Apps einordnet
Im Vergleich zu einer klassischen Browser-Anmeldung ist der mobile Zugang bequemer, wenn ich unterwegs nur den eigenen Consors-Finanz-Bereich prüfen möchte. Ich muss nicht erst eine Website suchen, die Darstellung ist auf das Smartphone ausgerichtet, und der Weg zum persönlichen Bereich ist kürzer. Der Browser bleibt dennoch nützlich, wenn ich an einem größeren Bildschirm arbeite oder ohnehin mehrere Unterlagen gleichzeitig vergleichen möchte.
Gegenüber einer allgemeinen Banking-App liegt der Unterschied in der Spezialisierung. Multibanking-Anwendungen sind besser geeignet, wenn Konten verschiedener Institute in einer Oberfläche zusammenlaufen sollen. Sie können den Überblick über mehrere Bankverbindungen erleichtern, bringen aber oft eine zusätzliche Einrichtung und weitere Vertrauensentscheidung mit sich. Wer ausschließlich Consors Finanz nutzt, profitiert eher von einem direkten Zugang als von einer möglichst breiten Sammelansicht.
Eine Haushaltsbuch-App verfolgt wiederum ein anderes Ziel. Sie hilft beim Kategorisieren von Ausgaben und beim Planen eines Budgets, während die Consors-Finanz-App vor allem den Zugang zur eigenen Finanzbeziehung erleichtert. Ich würde beide Arten nicht als echte Ersatzprodukte betrachten. Wer seine Ausgaben analysieren möchte, braucht möglicherweise ein zusätzliches Werkzeug; wer nur den eigenen Finanzstatus mobil prüfen will, muss nicht zwingend eine umfangreiche Budgetlösung einrichten.
Der größte Trade-off ist damit klar: Je stärker eine App auf einen bestimmten Anbieter zugeschnitten ist, desto weniger universell ist sie. Für bestehende Consors-Finanz-Kunden ist diese Konzentration ein Vorteil, weil sie nicht durch Funktionen für fremde Banken abgelenkt werden. Für Nutzer mit mehreren Instituten kann sie dagegen zu einem weiteren Zugang neben bereits vorhandenen Anwendungen werden.
Für wen sich der Download lohnt
Ich halte die App für sinnvoll, wenn du bereits Kunde von Consors Finanz bist und deine Angelegenheiten regelmäßig mobil prüfen möchtest. Besonders praktisch ist sie für Menschen, die nicht auf einen festen Computer angewiesen sein wollen oder unterwegs schnell feststellen möchten, ob ein Vorgang den erwarteten Status hat. Auch wer sich mit Browser-Anmeldungen auf dem Smartphone schwertut, kann von einem direkten App-Zugang profitieren.
Weniger passend ist sie für jemanden, der eine zentrale Lösung für viele Banken sucht. Auch Nutzer, die in erster Linie detaillierte Finanzplanung, automatische Ausgabenkategorien oder eine umfassende Vermögensübersicht erwarten, sollten ihre Anforderungen vorher abgleichen. Eine hohe Bewertung von 4,8 bei rund 24.000 Bewertungen und mehr als einer Million Installationen zeigt zwar, dass die Anwendung viel genutzt und positiv aufgenommen wird; es ersetzt aber nicht die Frage, ob ihr begrenzter Anwendungsbereich zu den eigenen Gewohnheiten passt.
Die kostenlose Nutzung senkt die Einstiegshürde. Trotzdem würde ich die Entscheidung nicht allein am Preis festmachen. Bei Finanz-Apps zählen verlässlicher Zugang, verständliche Abläufe und ein passender Sicherheitsprozess mehr als ein kostenloser Download. Die Altersfreigabe ab null Jahren macht die App inhaltlich unkompliziert, sagt aber nichts darüber aus, ob ein persönlicher Consors-Finanz-Zugang vorhanden ist.
Mein praktischer Rat lautet deshalb: Installiere sie nur aus dem offiziellen App-Store, halte dein Betriebssystem kompatibel, lege Zugangsdaten nicht ungeschützt ab und plane für einen Gerätewechsel etwas Zeit ein. Wenn der Zugang nach diesen Prüfungen weiterhin nicht funktioniert, ist der offizielle Support der richtige nächste Schritt. Wiederholte Neuinstallationen oder zufällige Passwortversuche lösen ein Konto- oder Sicherheitsproblem nicht.
Mein Urteil nach dem Alltagstest
Für Consors-Finanz-Kunden ist die App vor allem dann stark, wenn sie einen direkten und mobilen Zugang zu ihrer bestehenden Finanzbeziehung möchten. Sie wirkt für diesen Zweck sinnvoller als der Umweg über eine allgemeine Finanz-App, solange man keine zentrale Verwaltung mehrerer Banken erwartet. Die gute Bewertung und die breite Verbreitung passen zu diesem klaren Nutzen, sollten aber nicht über die Grenzen des Angebots hinwegtäuschen.
Ich würde Consors Finanz Mobile Banking daher empfehlen, wenn du bereits Kunde bist und unterwegs unkompliziert nachsehen möchtest. Wer ein neues Smartphone einrichtet, sollte die Zugangsvoraussetzungen und den Sicherheitsweg zuerst ordnen, weil genau dort die meiste Reibung entstehen kann. Für komplexe Haushaltsplanung oder mehrere Bankverbindungen ist eine andere Lösung wahrscheinlich besser.
Unterm Strich ist die Anwendung kein universelles Finanzcockpit, sondern ein fokussiertes Werkzeug. Gerade diese Begrenzung macht sie für die richtige Zielgruppe angenehm übersichtlich. Wenn dein Bedarf zu Consors Finanz passt, ist der kostenlose Download eine vernünftige Ergänzung zum Browser. Wenn du dagegen eine umfassende Finanzzentrale suchst, solltest du vor der Installation prüfen, ob eine spezialisierte Consors-Finanz-App allein deine täglichen Aufgaben wirklich abdeckt.


